2017-2023年中国中等职业教育行业市场深度调查报告与投资方向分析
中国中等职业教育行业在政策扶持与市场需求的双重驱动下,经历了快速发展与深刻变革。本报告旨在对2017至2023年中国中等职业教育市场进行深度调查与评估,并基于现状为投资者提供方向性建议。
一、政策环境与行业定位
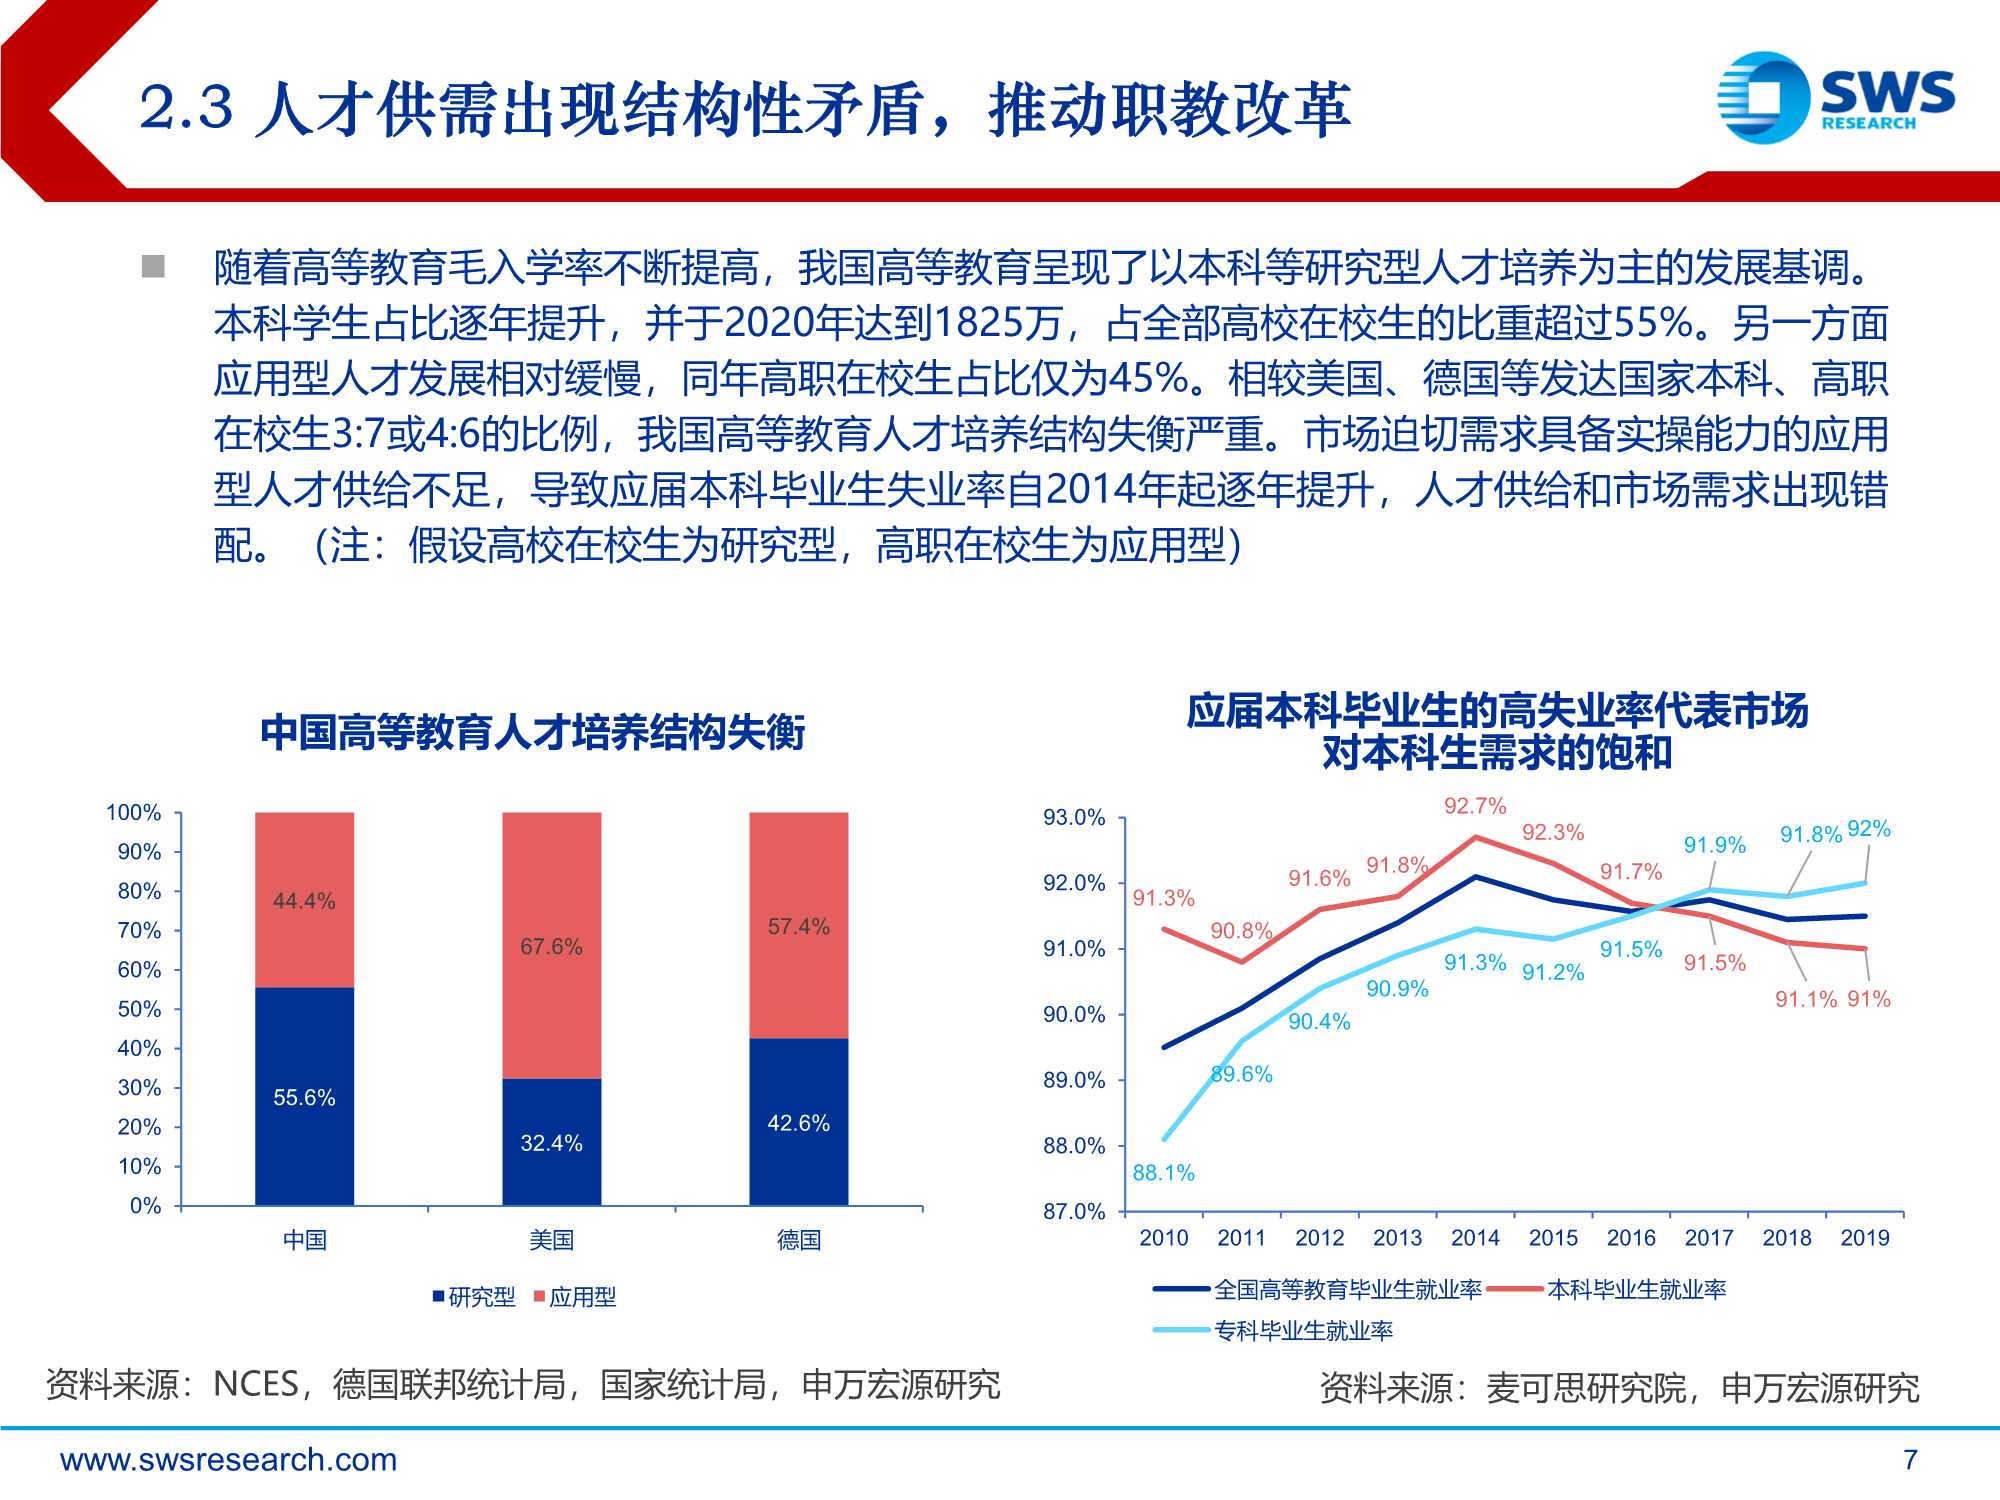
2017年以来,国家相继出台《职业教育法》修订案、《国家职业教育改革实施方案》(职教20条)等重磅政策,明确职业教育与普通教育具有同等重要地位,推动产教融合、校企合作,并鼓励社会力量兴办职业教育。财政性职业教育经费投入持续增长,2019年已突破5000亿元。
二、市场规模与结构
据不完全统计,2017年全国中等职业学校约1.07万所,在校生1592万人;至2023年,学校数量调整至约7200所,在校生约1330万人,呈现校数减少、校均规模提升的集约化趋势。民办中职占比从2017年的约21%上升至2023年的约28%,市场活力增强。从专业结构看,信息技术、财经商贸、加工制造、交通运输等专业大类招生规模居前,与现代服务业和先进制造业需求对接紧密。
三、供需分析与区域特征
- 人才供给:中职毕业生就业率长期稳定在95%以上,但存在企业招聘满意度不高、对口就业率偏低等问题,反映人才培养与产业需求存在错位。
- 区域差异:东部沿海地区中职教育资源丰富,校企合作深入,中西部欠发达地区投入不足,办学条件相对薄弱。
- 需求端:制造业转型升级催生大量高技能人才需求,新兴产业如人工智能、新能源汽车等也对中职教育提出跨学科培养要求。
四、竞争格局与商业模式
行业竞争分散,公办学校占据主体(约70%),民办学校在细分领域如IT、汽修、美容等形成特色。主要商业模式包括:学历教育+技能培训、校企合作订单班、连锁品牌输出、产教融合基地运营等。头部机构通过轻资产扩张与标准化管理提升市场份额。
五、投资机会与风险
(一)投资机会
- 产教融合与实训基地:政策鼓励企业参与举办职业教育,建设共享型实训基地具有稳定收益预期。
- 民办中职并购整合:随着分类管理推进,非营利性民办学校退出通道逐步清晰,为资本提供并购标的。
- 职教信息化与智慧校园:在线教育平台、虚拟仿真实训软件、校园管理系统需求旺盛,盈利模式清晰。
- 非学历技能培训:面向社会人员的短期技能培训市场增长迅速,现金流良好。
(二)投资风险
- 政策风险:民促法实施条例落地细则不一,关联交易、营利性登记等合规成本较高。
- 市场风险:生源总量下降、普职分流政策波动影响招生规模。
- 运营风险:校企合作深度不足导致人才输出质量不稳定,影响口碑与就业。
六、投资建议与前景展望
短期内,建议关注东部地区具有品牌优势的民办中职集团以及职教信息化服务商;中期可布局中西部产教融合项目,绑定地方产业需求;长期看好职业教育与普通教育融通、中高职贯通培养带来的系统性机会。预计到2025年,中等职业教育市场规模将保持5%-8%的年均复合增长,产教融合与数字化转型是核心驱动力。
综上,2017-2023年中国中等职业教育行业在规范中前行,投资价值逐步显现,但需审慎评估政策与运营风险,把握结构性机遇。
如若转载,请注明出处:http://www.jhcjrh.com/product/58.html
更新时间:2026-11-19 11:32:16